

Skontrolujte rozdiel medzi nehnuteľnosťou a domácnosťou, rozsah živelných rizík, poistné sumy a postup, ktorý vám môže pomôcť pri nahlásení škody.
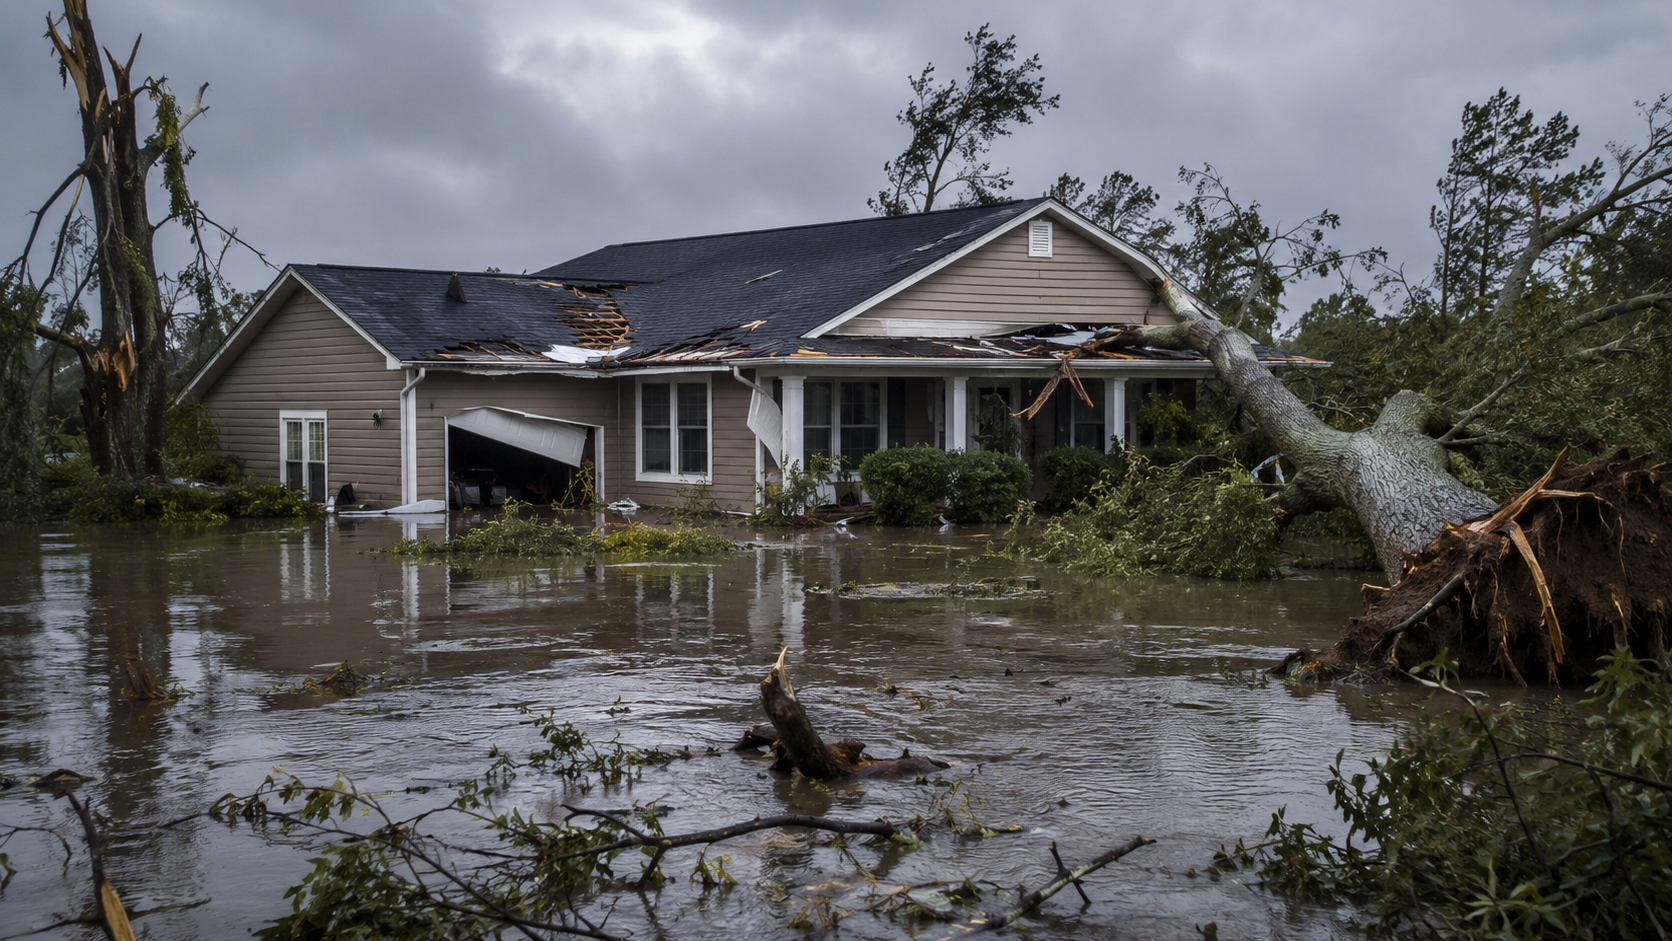
Živelné pohromy a poistenie majetku: čo môže byť kryté
Poistenie majetku môže pomôcť pri poškodení alebo zničení domu, bytu, vedľajších stavieb či zariadenia domácnosti. Presný rozsah však neurčuje všeobecný názov produktu, ale konkrétna poistná zmluva, poistné podmienky, dohodnuté riziká, poistné sumy, limity a výluky.
Preto nestačí iba vedieť, že „dom je poistený“. Dôležité je skontrolovať, či zmluva zahŕňa riziká, ktoré reálne hrozia vo vašej lokalite, a či je poistná suma dostatočná na obnovu poškodeného majetku.
Voda môže poškodiť stavbu, podlahy, elektroinštaláciu, nábytok aj spotrebiče.
Silný vietor môže poškodiť strechu, okná, fasádu, plot alebo vedľajšie stavby.
Krupy môžu poškodiť strešnú krytinu, svetlíky, žalúzie alebo presklené časti.
Úder blesku alebo prepätie môže poškodiť elektroinštaláciu a elektroniku.
Požiar môže zasiahnuť stavebné súčasti aj celý obsah domácnosti.
Tiaž snehu, zosuv pôdy alebo pád stromu môžu patriť medzi ďalšie kryté riziká.
Živelné pohromy a poistenie majetku: nehnuteľnosť verzus domácnosť
Jednou z najčastejších chýb je presvedčenie, že jedna všeobecná poistka automaticky chráni všetko. V praxi treba rozlišovať najmä poistenie nehnuteľnosti a poistenie domácnosti.
Poistenie nehnuteľnosti
Vzťahuje sa najmä na samotnú stavbu a jej pevné súčasti. Môže ísť napríklad o strechu, steny, podlahy, okná, dvere, rozvody, sanitu, kuchynskú linku pevne spojenú so stavbou alebo vedľajšie stavby, ak sú zahrnuté v zmluve.
Poistenie domácnosti
Chráni hnuteľné veci, ktoré tvoria zariadenie domácnosti. Patria sem napríklad nábytok, elektronika, spotrebiče, oblečenie, športové vybavenie a ďalšie osobné veci podľa poistných podmienok.
Nezabudnite ani na zodpovednosť za škodu
Pri bývaní môže byť užitočné aj poistenie zodpovednosti. Pomáha napríklad v situácii, keď vytopíte suseda alebo strom z vášho pozemku poškodí cudzí majetok. Rozsah sa opäť riadi konkrétnou zmluvou.
Skontrolujte poistenie svojho bývania
Porovnajte si poistenie nehnuteľnosti, domácnosti a zodpovednosti podľa konkrétneho domu alebo bytu.
Najčastejšie živelné riziká a na čo si dať pozor
Povodeň a záplava
V bežnej reči sa tieto pojmy často používajú ako synonymá. V poistných podmienkach však môžu byť definované samostatne. Povodeň býva spojená s vyliatím vody z vodného toku alebo nádrže, zatiaľ čo záplava môže vzniknúť nahromadením vody z intenzívnych zrážok alebo iným zaplavením územia.
Rozhodujúca je vždy definícia v konkrétnych poistných podmienkach. Zároveň si skontrolujte, či poisťovňa neuplatňuje osobitný limit, čakaciu dobu alebo obmedzenia podľa rizikovej oblasti.
Víchrica, búrka a krupobitie
Silný vietor nemusí poškodiť iba strechu. Škoda môže vzniknúť aj pádom stromu, poškodením plotu, odtrhnutím žalúzií alebo zatečením po narušení strešnej krytiny.
Pri posudzovaní škody môže byť dôležité, či bola stavba udržiavaná. Poisťovňa môže skúmať, či poškodenie nevzniklo pre dlhodobo zanedbaný stav strechy alebo inú existujúcu poruchu.
Úder blesku, prepätie a skrat
Pri elektronike nestačí automaticky predpokladať, že každé poškodenie počas búrky patrí pod úder blesku. Niektoré produkty rozlišujú priamy úder blesku, prepätie, skrat a nepriamy úder. Overte si preto, ktoré riziko máte skutočne zahrnuté.
Požiar, výbuch a zadymenie
Požiar môže poškodiť nielen samotnú stavbu, ale aj zariadenie domácnosti. Dôležité sú preto obe časti poistenia. Poistné podmienky môžu zároveň obsahovať povinnosti súvisiace s údržbou komína, vykurovacích zariadení alebo elektroinštalácie.
Živelné pohromy a poistenie majetku: ako pripraviť dom alebo byt
Živelné pohromy a poistenie majetku treba riešiť ešte pred vznikom škody. Poistenie môže zmierniť finančné následky, no nedokáže zabrániť samotnej škode. Preto má význam urobiť primerané preventívne opatrenia ešte pred príchodom búrky, povodne alebo iného nebezpečenstva.
Ak je vyhlásená evakuácia alebo bezprostredné ohrozenie, uprednostnite bezpečie ľudí pred majetkom a riaďte sa pokynmi záchranných zložiek.
Premiestnite cennosti, dokumenty, elektroniku a vozidlo mimo rizikového miesta. Ak je to bezpečné, uzatvorte prívod plynu, vody a elektriny.
Majte uložené číslo poistnej zmluvy, kontakt na poisťovňu a fotografie majetku. Kópie dôležitých dokumentov uchovávajte aj mimo domu alebo v bezpečnom online úložisku.
- sledujte výstrahy a pokyny obce či záchranných zložiek,
- vyčistite odkvapy, vpuste a odtokové kanály,
- upevnite voľné predmety na balkóne a v záhrade,
- zatvorte okná, dvere a strešné okná,
- premiestnite auto mimo stromov a rizikovej zóny,
- zdvihnite cennosti a elektroniku nad možnú úroveň vody,
- pripravte lieky, doklady a základnú núdzovú výbavu,
- odfoťte aktuálny stav domu a zariadenia,
- skontrolujte číslo asistenčnej služby poisťovne,
- neohrozujte sa opravami počas búrky alebo povodne.
Živelné pohromy a poistenie majetku: čo robiť po škode
Poškodený majetok najskôr zabezpečte tak, aby sa škoda ďalej nezväčšovala. Zároveň však nerobte rozsiahle opravy skôr, než stav dostatočne zdokumentujete a dohodnete sa s poisťovňou na ďalšom postupe.
Urobte celkové aj detailné fotografie a videá. Zachyťte zdroj poškodenia, jednotlivé veci aj rozsah škody v miestnosti alebo na stavbe.
Primerane zakryte poškodenú strechu, odčerpajte vodu alebo presuňte nepoškodené veci. Každý zásah najskôr odfoťte.
Kontaktujte poisťovňu čo najskôr. Pripravte číslo zmluvy, dátum udalosti, opis príčiny, zoznam poškodených vecí a kontaktné údaje.
Čo si pripraviť pre poisťovňu
- číslo poistnej zmluvy alebo údaje potrebné na jej vyhľadanie,
- dátum, čas a stručný opis udalosti,
- fotografie a videá pred odstránením následkov,
- zoznam poškodených alebo zničených vecí,
- doklady o kúpe, záručné listy alebo iné doklady o hodnote, ak ich máte,
- doklady za nevyhnutné opatrenia a núdzové opravy,
- policajnú, hasičskú alebo inú úradnú správu, ak bola vyhotovená,
- číslo účtu a kontakt na osobu, ktorá umožní obhliadku.
Podpoistenie môže znížiť poistné plnenie
Ak je poistná suma výrazne nižšia než hodnota nehnuteľnosti alebo domácnosti, môže vzniknúť podpoistenie. To znamená, že poistná zmluva nezodpovedá reálnej hodnote majetku a poistné plnenie nemusí postačovať na úplnú obnovu.
Riziko rastie najmä pri starších zmluvách, po rekonštrukcii, prístavbe, výmene strechy, zariadení novej kuchyne alebo nákupe drahšej elektroniky a nábytku.
| Kedy zmluvu skontrolovať | Čo sa mohlo zmeniť | Čo preveriť |
|---|---|---|
| Po rekonštrukcii | Vzrástla hodnota stavby alebo vybavenia | Poistnú sumu nehnuteľnosti a domácnosti |
| Po kúpe nového zariadenia | Vyššia hodnota hnuteľných vecí | Limit domácnosti a limity na jednotlivé skupiny vecí |
| Pri staršej zmluve | Ceny stavebných prác a materiálov sa zmenili | Indexáciu, novú hodnotu a spôsob výpočtu plnenia |
| Po zmene využitia | Dom sa prenajíma alebo používa na podnikanie | Či zmluva zodpovedá aktuálnemu spôsobu používania |
Neviete, či je vaša poistná suma dostatočná?
Porovnajte aktuálne možnosti poistenia bývania a skontrolujte rozsah krytia, limity aj spoluúčasť.
Najčastejšie otázky o živelných pohromách a poistení majetku
Stačí mi poistenie nehnuteľnosti?
Je povodeň to isté ako záplava?
Môžem poistenie uzatvoriť, keď už hrozí povodeň?
Čo ak nemám bločky od poškodených vecí?
Môžem po škode hneď začať opravovať?
Ako často mám aktualizovať poistnú zmluvu?
Kryje poistenie škodu spôsobenú stromom?
Záver: dobrá zmluva a správny postup rozhodujú až pri škode
Živelné pohromy nemožno úplne vylúčiť. Môžete však znížiť rozsah škody, pripraviť si potrebné doklady a nastaviť poistenie tak, aby zodpovedalo reálnej hodnote domu, bytu aj domácnosti.
Pred uzatvorením alebo aktualizáciou zmluvy preto skontrolujte nielen cenu, ale aj poistené riziká, poistné sumy, limity, spoluúčasť a výluky. Po každej väčšej rekonštrukcii alebo zmene hodnoty majetku sa oplatí zmluvu preveriť znova.
Ochráňte dom, byt aj zariadenie domácnosti
Porovnajte si poistenie majetku online a vyberte rozsah krytia podľa konkrétnej nehnuteľnosti.
Ministerstvo vnútra SR – čo robiť počas povodní, záplav a evakuácie
Národná banka Slovenska – poistenie bývania
Národná banka Slovenska – informácie o poistení